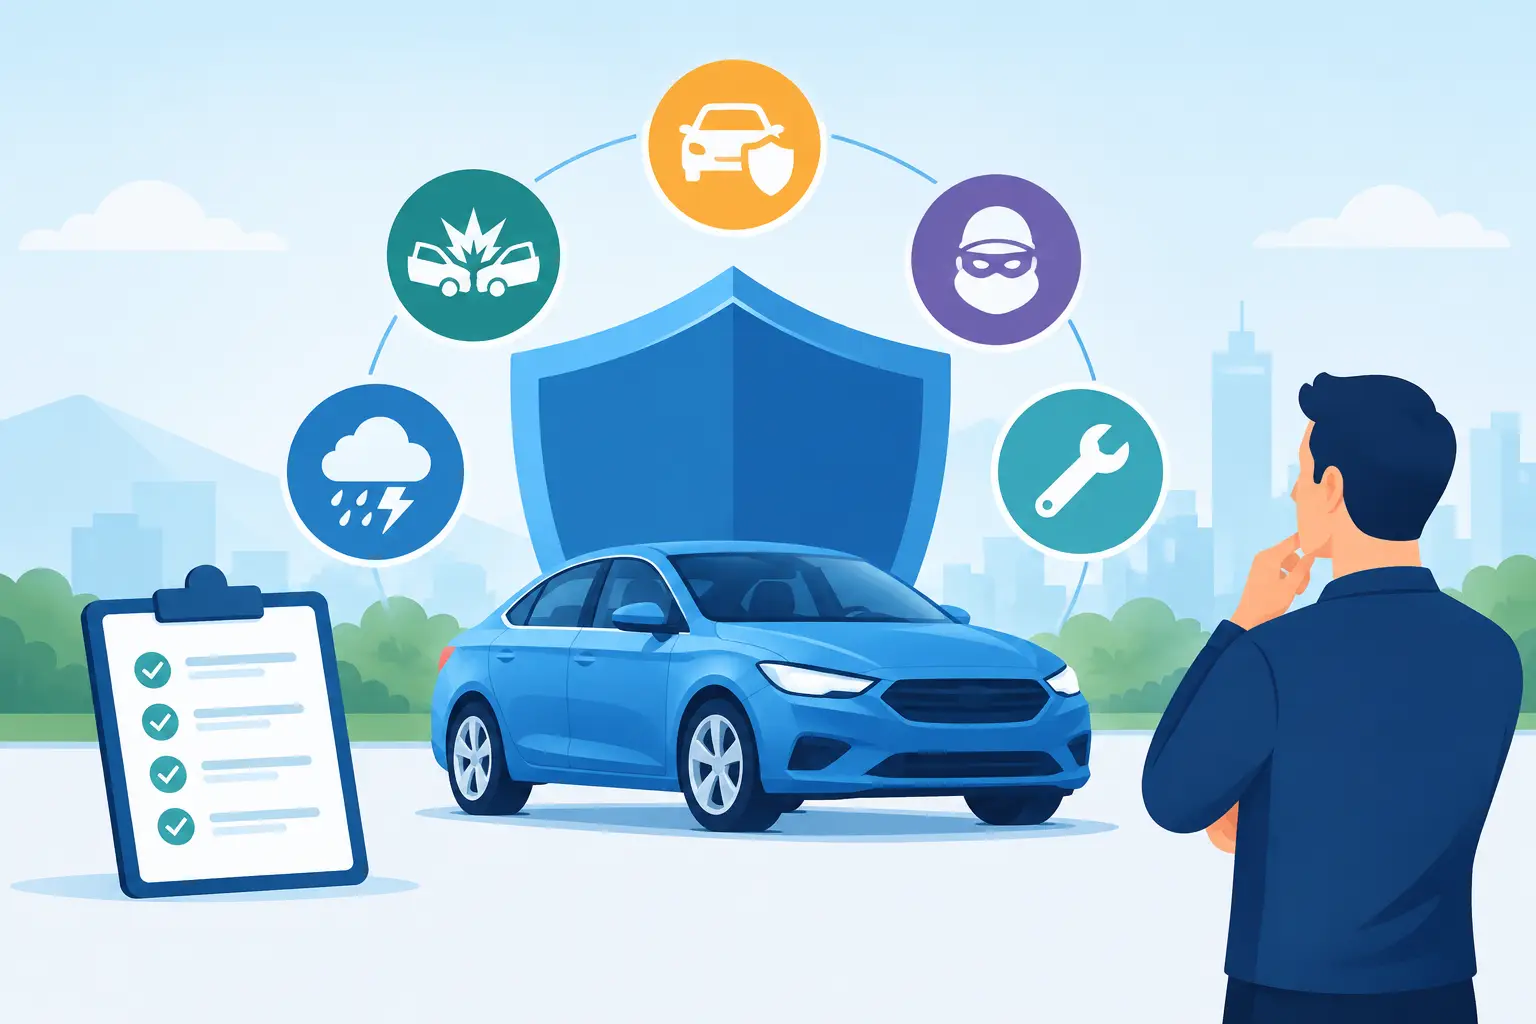
Aracınız park halindeyken oluşan bir çizik, yoğun yağışta su baskını ya da uzun yolda yaşanan bir arıza, kasko poliçesinin gerçek değerini ortaya çıkarır. En iyi kasko teminatları, en yüksek sayıda ek hizmeti içeren poliçe anlamına gelmez. Aracınızı nasıl kullandığınız, bulunduğunuz şehir, aracın yaşı ve hasar anında ne kadar riski üstlenebileceğiniz belirleyicidir.
Kasko seçerken yalnızca prim tutarına bakmak, poliçenin en kritik ayrıntılarını gözden kaçırmaya neden olabilir. Doğru yaklaşım, önce temel korumayı anlamak; ardından günlük kullanımınıza gerçek katkı sağlayacak ek teminatları seçmektir. Böylece hem bütçenizi gereksiz kalemlerle büyütmez hem de ihtiyacınız olduğunda yetersiz kapsamla karşılaşmazsınız.
Kaskonuzla Beklenmedik Masraflara Karşı Hazırlıklı Olun!
Kaza, hırsızlık, yangın ve doğal afetler gibi risklere karşı aracınızı güvence altına alın. İhtiyacınıza uygun kasko teminatlarıyla yüksek onarım masraflarını azaltın, bütçenizi koruyun ve yolculuklarınıza güvenle devam edin.
Hami Sigorta ile kasko tekliflerini karşılaştırın, aracınız için doğru güvenceyi seçin!
Kasko, isteğe bağlı bir araç sigortasıdır ve temelde kendi aracınızda meydana gelen zararları güvence altına almayı amaçlar. Ancak her poliçenin kapsamı, limiti, muafiyeti ve özel şartı farklı olabilir. Bu nedenle iki poliçenin fiyatı benzer olsa bile sundukları koruma aynı olmayabilir.
İyi bir teminat yapısı, yüksek maliyetli ve sık karşılaşılan riskleri dengeli biçimde kapsar. Şehir içinde yoğun trafikte kullanılan, açık otoparkta bırakılan veya düzenli olarak uzun yola çıkan bir araç için öncelikler değişir. Örneğin küçük hasarlardan çok endişe etmeyen bir sürücü, geniş kapsamlı ikame araç hizmeti yerine doğal afet veya ihtiyari mali mesuliyet limitini yükseltmeyi daha anlamlı bulabilir.
Kaskonun ana omurgasını çarpma ve çarpışma, yanma ile çalınma teminatları oluşturur. Aracın başka bir araçla, sabit bir cisimle veya hareketli bir nesneyle çarpışması sonucu oluşan hasarlar bu kapsamda değerlendirilir. Tek taraflı kazalarda, örneğin direğe çarpma gibi durumlarda da poliçe şartları önem kazanır.
Yanma teminatı, aracın yanması sonucu doğan maddi zararı kapsar. Çalınma teminatı ise aracın veya araç parçalarının çalınması halinde devreye girer. Burada anahtarın araç üzerinde bırakılması, ihmal sayılabilecek durumlar ve resmi bildirim süresi gibi özel şartlar poliçeden poliçeye değişebilir. Hasar anında sorun yaşamamak için bu koşullar satın alma aşamasında açıkça incelenmelidir.
Dolu, sel, su baskını, fırtına, deprem ve heyelan gibi olaylar özellikle iklim koşullarının değişken olduğu bölgelerde ciddi araç hasarına yol açabilir. Doğal afet teminatının ana pakette mi bulunduğunu, ek teminat olarak mı sunulduğunu ve hangi olayları kapsadığını kontrol etmek gerekir.
Grev, lokavt, halk hareketleri, kötü niyetli hareketler ve terör gibi riskler de bazı ürünlerde ek teminatla sunulur. Aracını sürekli sokakta veya kalabalık bölgelerde park eden sürücüler için kötü niyetli hareketler teminatı ayrı bir değer taşıyabilir. Buna karşılık güvenli kapalı otopark kullanan ve aracı sınırlı kullanan kişiler için aynı ek kapsam daha düşük öncelikli olabilir.
Kaskonuzla Beklenmedik Masraflara Karşı Hazırlıklı Olun!
Kaza, hırsızlık, yangın ve doğal afetler gibi risklere karşı aracınızı güvence altına alın. İhtiyacınıza uygun kasko teminatlarıyla yüksek onarım masraflarını azaltın, bütçenizi koruyun ve yolculuklarınıza güvenle devam edin.
Hami Sigorta ile kasko tekliflerini karşılaştırın, aracınız için doğru güvenceyi seçin!
Temel teminatlar büyük riskleri karşılar. Günlük hayatta poliçeyi kullanışlı hale getiren unsurlar ise çoğu zaman ek hizmetlerdir. Ancak her ek teminatın tüm müşteriler için gerekli olduğu söylenemez.
Zorunlu trafik sigortası, karşı tarafa verilen bedeni ve maddi zararları belirli yasal limitlere kadar karşılar. Kaza sonucunda zarar bu limitleri aşarsa, kalan tutar sürücünün sorumluluğuna girebilir. İhtiyari mali mesuliyet teminatı, trafik sigortası limitlerinin üzerinde oluşabilecek üçüncü kişi zararları için ek güvence sağlar.
Özellikle araç değerlerinin, onarım maliyetlerinin ve sağlık giderlerinin yüksek olduğu koşullarda bu teminatın limiti dikkatle değerlendirilmelidir. Kasko alırken yalnızca aracınızın hasarını değil, karşı tarafa doğabilecek büyük bir zararın bütçeniz üzerindeki etkisini de düşünmek gerekir.
Aracınız hasar nedeniyle serviste kaldığında ikame araç hizmeti günlük düzeninizi korumanıza yardımcı olur. Fakat burada araç sınıfı, tahsis süresi, yılda kaç kez kullanılabileceği ve hasarın hangi şartlarda bu hizmete hak kazandırdığı belirleyicidir. Her hasarda otomatik ikame araç sağlanacağı varsayımı doğru olmayabilir.
Yol yardım ise çekici, lastik değişimi, akü takviyesi, yakıt ulaştırma veya kilit hizmeti gibi destekleri içerebilir. Aracını uzun yolda sık kullananlar için kapsamlı yol yardım oldukça değerlidir. Çoğunlukla şehir içinde kısa mesafe kullanan bir sürücü ise poliçedeki çekici mesafesi ve hizmet kullanım sınırı gibi ayrıntılara odaklanabilir.
Mini onarım hizmeti; küçük kaporta göçükleri, çizikler, tampon hasarları veya camdaki sınırlı hasarlar için pratik bir çözüm sunabilir. Bu hizmetin en önemli avantajı, poliçe koşullarına bağlı olarak küçük işlemlerin hasarsızlık indirimini etkilemeden yapılabilmesidir. Yine de işlem adedi, hasarın boyutu ve anlaşmalı servis koşulları mutlaka kontrol edilmelidir.
Anahtar kaybı, yanlış yakıt dolumu, kişisel eşya veya kemirgen zararı gibi daha özel teminatlar da bazı paketlerde yer alır. Bu başlıklar, sürüş alışkanlığı ve araç kullanım biçimine göre seçilmelidir. Örneğin aracı birden fazla aile üyesi kullanıyorsa anahtar kaybı teminatı daha anlamlı olabilir.
Kaskonuzla Beklenmedik Masraflara Karşı Hazırlıklı Olun!
Kaza, hırsızlık, yangın ve doğal afetler gibi risklere karşı aracınızı güvence altına alın. İhtiyacınıza uygun kasko teminatlarıyla yüksek onarım masraflarını azaltın, bütçenizi koruyun ve yolculuklarınıza güvenle devam edin.
Hami Sigorta ile kasko tekliflerini karşılaştırın, aracınız için doğru güvenceyi seçin!
Teminatın poliçede yazıyor olması tek başına yeterli değildir. Ne kadar limit sağladığı, hasarın ne kadarının sigortalı tarafından karşılanacağı ve hangi koşullarda ödeme yapılacağı en az teminat başlığı kadar önemlidir.
Muafiyetli poliçelerde hasarın belirli bir tutarı veya oranı sigortalının üzerinde kalır. Bunun karşılığında prim daha uygun olabilir. Küçük hasarları kendi bütçesiyle karşılayabilecek, ancak büyük kayıplara karşı koruma isteyen sürücüler için muafiyet makul bir seçenek olabilir. Buna karşılık hasar maliyetinde sürpriz yaşamak istemeyen kişiler muafiyetsiz veya düşük muafiyetli seçenekleri değerlendirebilir.
Araç bedelinin belirlenme yöntemi de kontrol edilmelidir. Hasar veya tam ziya durumunda rayiç bedel, poliçedeki özel klozlar ve ödeme esasları önem taşır. Sıfır veya yeni araç sahipleri, anahtar teslim değer, yeni değer koruma ya da benzeri özel uygulamalar olup olmadığını ayrıca sorabilir.
Aynı araç için alınan teklifler arasında fiyat farkı olması doğaldır. Bu fark, sigorta şirketinin fiyatlama yaklaşımından kaynaklanabileceği gibi ikame araç süresi, anlaşmalı servis ağı, doğal afet kapsamı, ihtiyari mali mesuliyet limiti veya muafiyet gibi ayrıntılardan da doğabilir.
Karşılaştırma yaparken temel teminatların yanında şu dört alanı birlikte değerlendirmek daha sağlıklı olur:
Özellikle anlaşmalı servis ağı konusunda aracınızın marka ve yaşını dikkate alın. Yetkili servis tercihi yeni araçlarda önemli olabilirken, belirli bir yaşın üzerindeki araçlarda kaliteli özel servis ağı daha ekonomik bir çözüm sunabilir. Burada doğru seçenek, aracın garanti durumu ve sizin onarım beklentinizle ilgilidir.
Teklifte anlamadığınız her ifade için açıklama istemek, hasar anındaki belirsizliği azaltır. İkame aracın hangi hasarlarda verildiği, cam değişiminin hasarsızlık indirimini etkileyip etkilemediği, mini onarımın yılda kaç kez kullanılabildiği ve muafiyet uygulanıp uygulanmadığı sorulması gereken başlıklardır.
Ayrıca aracı kimlerin kullanacağı da doğru beyan edilmelidir. Genç veya deneyimsiz sürücü kullanımı, ticari kullanım, kiralama, kurye faaliyeti ya da araçta sonradan yapılan değişiklikler poliçe koşullarını etkileyebilir. Eksik veya yanlış bilgi, hasar sürecinde istenmeyen sonuçlar doğurabilir.
Farklı şirketlerin tekliflerini aynı teminat ve limitler üzerinden değerlendirmek karar sürecini netleştirir. Hami Sigorta uzmanları, tekliflerdeki kapsam farklarını sade biçimde açıklayarak bütçenize ve kullanım şeklinize uygun seçeneği görmenize yardımcı olabilir.
Aracınız için doğru kasko, en pahalı poliçe olmak zorunda değildir. Size gerçekten lazım olan korumayı, açık limitleri ve ihtiyaç anında erişebileceğiniz desteği bir araya getiren poliçe, yola daha sakin çıkmanın en pratik yoludur.
Kaskonuzla Beklenmedik Masraflara Karşı Hazırlıklı Olun!
Kaza, hırsızlık, yangın ve doğal afetler gibi risklere karşı aracınızı güvence altına alın. İhtiyacınıza uygun kasko teminatlarıyla yüksek onarım masraflarını azaltın, bütçenizi koruyun ve yolculuklarınıza güvenle devam edin.
Hami Sigorta ile kasko tekliflerini karşılaştırın, aracınız için doğru güvenceyi seçin!
Yayınlanma tarihi: 13 Ekim 2026
Bloglarımız
Son Blog Makaleleri