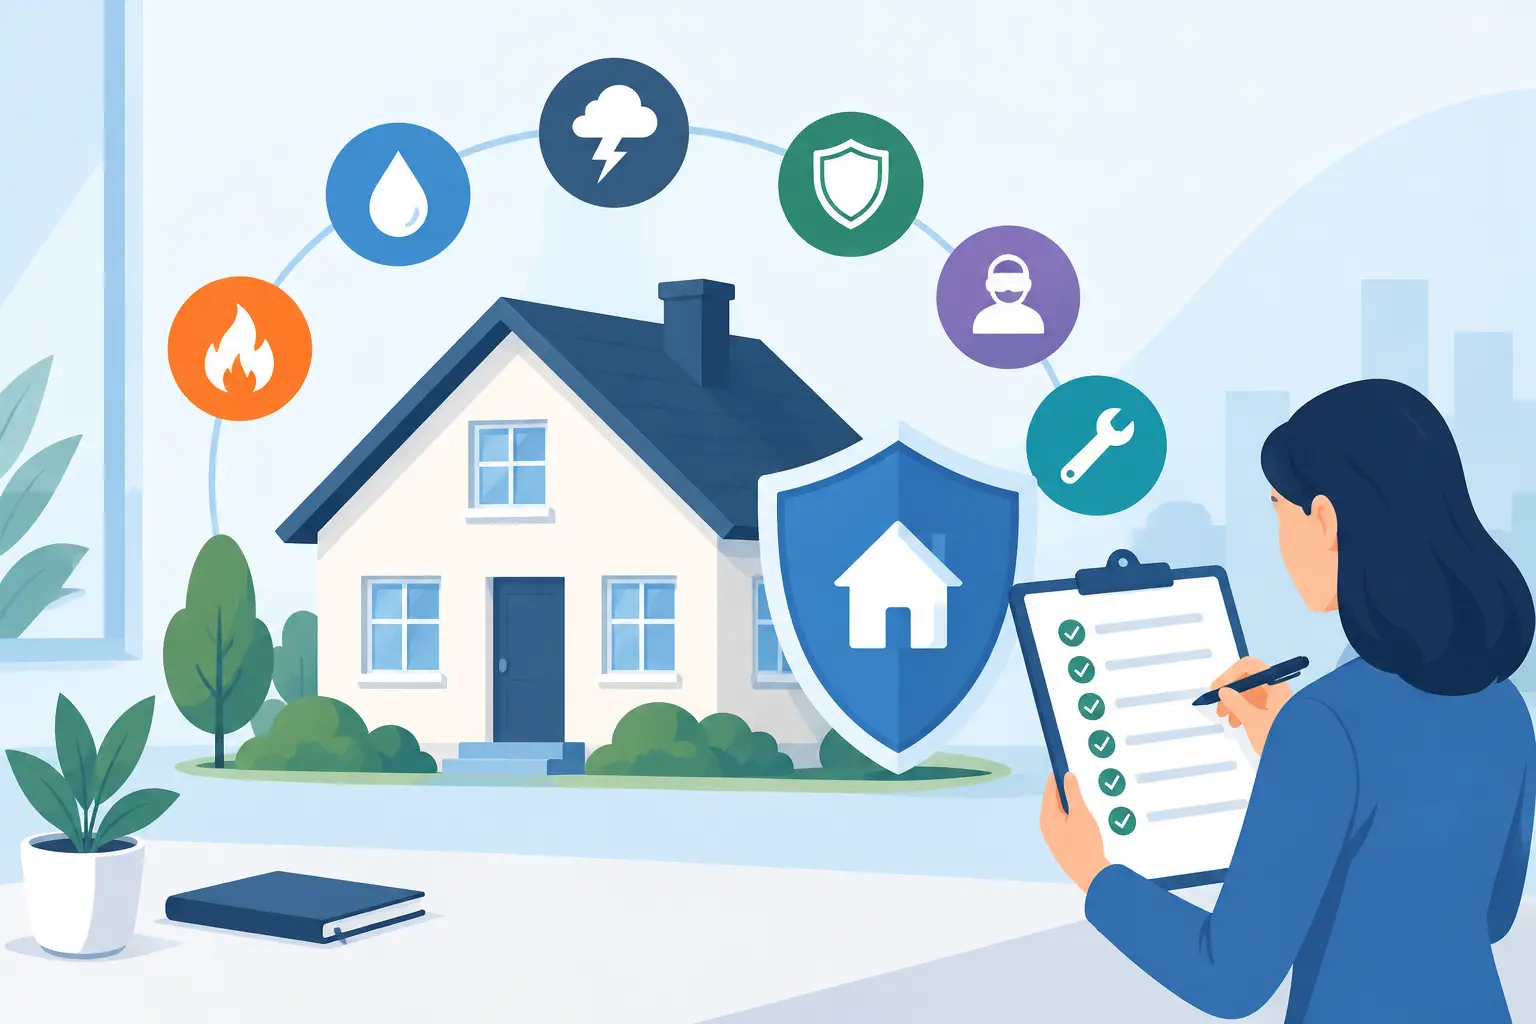
وقتی تاریخ انقضای بیمهنامهتان نزدیک میشود، تأیید ساده رقم پیشنهاد تمدید آسان است. با این حال، فرآیند تمدید بیمه خانه فقط تمدید همان پوشش برای یک سال دیگر نیست. ارزش خانه، وسایل شما، وضعیت ساختمان و شرایط زندگیتان ممکن است تغییر کرده باشد. پوششی که یک سال پیش کافی به نظر میرسید، ممکن است دیگر هزینه کامل خسارت امروز را پوشش ندهد.
تمدید صحیح نیازمند بررسی دامنه، سقفها و استثناها در کنار هم است، نه ارزیابی صرف قیمت. به این ترتیب، نه برای پوشش اضافی غیرضروری پول میدهید و نه از حفاظتی که واقعاً نیاز دارید دست میکشید.
خانه خود را به شانس نسپارید! امروز در برابر خطرات غیرمنتظره پیشگیری کنید.
همین حالا از Hami Sigorta استعلام قیمت بگیرید و خانه خود را ایمن کنید!
بیمه خانه ساختمان، لوازم خانگی و مسئولیت شما در قبال اشخاص ثالث را بر اساس پوشش اضافی که انتخاب میکنید، هنگام وقوع خطرات مشخصشده در بیمهنامه محافظت میکند. با این حال، مبالغ مندرج در بیمهنامه همیشه منعکسکننده شرایط فعلی بازار نیستند. بهویژه وقتی هزینههای ساختوساز و قیمت مبلمان و لوازم الکترونیکی افزایش مییابد، ادامه با ارزشهای قدیمی میتواند خطر کمبیمهشدن را ایجاد کند.
کمبیمهشدن یکی از رایجترین مشکلات هنگام وقوع خسارت است. برای مثال، اگر هزینه واقعی بازسازی خانه شما ۴ میلیون لیر باشد اما بیمهنامه ۲ میلیون لیر ذکر کرده باشد، در یک خسارت بزرگ پرداخت ممکن است بر اساس نسبتهای بیمهنامه کمتر از انتظار باشد. بنابراین، در طول تمدید باید نهتنها به تغییر حق بیمه، بلکه به نحوه تعیین مبلغ بیمهشده نیز توجه کنید.
اولویتها برای مستأجران و مالکان خانه نیز متفاوت است. در حالی که مالک خانه باید ارزش ساختمان و خطرات ساختاری را ارزیابی کند، مستأجر میتواند بیشتر بر نیازهایی مانند وسایل، دستگاههای الکترونیکی، خسارت احتمالی به همسایگان و اقامت موقت تمرکز کند. مدت خالی ماندن خانه، استفاده بهعنوان خانه تابستانی یا ترتیب دورکاری نیز میتواند بر ارزیابی تأثیر بگذارد.
ارزش ساختمان، ارزش فروش خانه نیست. بهجای ارزش زمین، هزینه بازسازی سازه پس از خسارت مبنا قرار میگیرد. قیمت فروش خانهها در یک محله ممکن است به دلایل مختلف متفاوت باشد؛ بیمهنامه باید متراژ، کلاس ساخت و هزینههای فعلی ساختوساز را در نظر بگیرد.
بهویژه اگر مدت طولانی است که همان بیمهنامه را تمدید میکنید، این رقم باید بررسی شود. بهروزرسانی خودکار شرکت بیمه میتواند مفید باشد، اما اگر بازسازی انجام دادهاید، فضای بسته را افزایش دادهاید یا بهبودهایی ایجاد کردهاید که هزینهها را بالا میبرد، مهم است که این را جداگانه گزارش دهید.
پوشش لوازم خانگی محافظت از مبلمان، لوازم سفید، دستگاههای الکترونیکی، پوشاک و سایر داراییهای منقول در محدوده بیمهنامه را فراهم میکند. یک تلویزیون، کامپیوتر، مبلمان یا دستگاه ارزشمند تازهخریداریشده ممکن است سقف لوازم سال گذشته را ناکافی کند.
بهجای جمعآوری تکتک رسیدها، کمک میکند که اتاق به اتاق به وسایل خود فکر کنید. تقریباً هزینه جایگزینی فعلی اقلام آشپزخانه، اتاق نشیمن، اتاقهای خواب و فضای کار را محاسبه کنید. اگر اقلام ویژهای مانند آثار هنری، مجموعهها، جواهرات یا لوازم الکترونیکی گرانقیمت دارید، جداگانه بپرسید که آیا اینها تحت سقفهای استاندارد پوشش داده میشوند.
نشت آب، ترکیدن لوله و آب از طبقات بالا در خسارات خانه رایج است. با این حال، هر خسارت مرتبط با آب به یک شکل ارزیابی نمیشود. پوشش و استثناها برای آب داخلی، لولهکشی، اتصالات لوازم، نشت سقف یا موقعیتهای مرتبط با سهلانگاری ممکن است از بیمهنامهای به بیمهنامه دیگر متفاوت باشد.
اگر در ساختمانی با لولهکشی قدیمی زندگی میکنید، محدود کردن این پوشش برای حق بیمه کمتر میتواند به هزینههای غیرمنتظره منجر شود. از سوی دیگر، اگر لولهکشی اخیراً بهطور کامل بازسازی شده است، اطلاعات ساختمان در بیمهنامه باید بهروزرسانی شود. فراموش نکنید که مسئولیتهای نگهداری قبل از خسارت همچنان اعمال میشود؛ بیمه یک سرویس نگهداری نیست که بهطور خودکار هر مشکلی را که مدت طولانی نادیده گرفته شده پوشش دهد.
خانه خود را به شانس نسپارید! امروز در برابر خطرات غیرمنتظره پیشگیری کنید.
همین حالا از Hami Sigorta استعلام قیمت بگیرید و خانه خود را ایمن کنید!
بیمه اجباری زلزله، معروف به DASK، پوششی در چارچوب مشخص برای زلزله و خسارات معینی که مستقیماً ناشی از زلزله است فراهم میکند. بیمه خانه، بسته به بسته انتخابی، میتواند در زمینههایی مانند خطرات اضافی که ممکن است پس از زلزله رخ دهد، خسارت به وسایل یا ارزش ساختمان بیش از سقف DASK نقش مکمل ایفا کند.
این دو محصول جایگزین یکدیگر نیستند. بیمهنامه DASK شما باید با اطلاعات آدرس فعلی و دقیق صادر شود. هنگام تمدید بیمهنامه خانه، روشن کردن دامنه پوشش زلزله، فرانشیز آن و نقطهای که در کنار DASK وارد عمل میشود، عدم قطعیت را در زمان خسارت کاهش میدهد.
اگرچه برخی پوششها در بسته گنجانده شده به نظر میرسند، زیرسقفهای آنها ممکن است کمتر از انتظارات شما باشد. شرایطی مانند الزام وجود آثار ورود اجباری در درها یا پنجرهها برای سرقت؛ استثناهایی مانند تغییرات ناگهانی ولتاژ یا تماس با مایعات برای دستگاههای الکترونیکی ممکن است از بیمهنامهای به بیمهنامه دیگر متفاوت باشد.
شکستن شیشه، خدمات قفلساز، گم شدن کلید و خدمات کمک خانگی کوچک نیز افزودنیهایی هستند که زندگی روزمره را آسانتر میکنند. اینها هزینه یک خسارت بزرگ را پوشش نمیدهند، اما مزایای عملی بهویژه در زندگی شهری فراهم میکنند. حذف افزودنیهایی که نیاز ندارید میتواند حق بیمه را کاهش دهد؛ با این حال، انتخاب تنها ارزانترین گزینه برای خطراتی که مکرراً با آنها مواجه میشوید ممکن است رویکرد درستی نباشد.
نشت آب از خانه شما که به طبقه پایین خسارت وارد میکند میتواند مسئولیت مالی در قبال اشخاص ثالث ایجاد کند. پوشش مسئولیت مالی شخصی میتواند محافظت مهمی برای چنین مطالباتی در چارچوب شرایط بیمهنامه فراهم کند.
در زندگی آپارتمانی، سقف این پوشش بهویژه ارزشمند است. اگر آپارتمان پایین بازسازی گرانقیمت، تجهیزات الکترونیکی یا استفاده تجاری داشته باشد، هزینه آنچه یک حادثه جزئی به نظر میرسد میتواند رشد کند. در طول تمدید، نهتنها وجود پوشش بلکه مناسب بودن سقف آن برای سطح بالقوه خسارت را ارزیابی کنید.
دو پوشش با عنوان یکسان ممکن است شرایط پرداخت یکسانی نداشته باشند. فرانشیز به این معناست که بخش معینی از خسارت توسط بیمهشده پوشش داده میشود. فرانشیز بالاتر در برخی موارد حق بیمه را کاهش میدهد؛ با این حال، مبلغی را که برای خسارات کوچک و متوسط از جیب شما خارج میشود افزایش میدهد.
شرایط ویژه، دورههای انتظار، قوانین بیمهنامه برای خانههای خالی و فرآیند اطلاعرسانی خسارت نیز بر تصمیم شما تأثیر میگذارد. هنگام خرید بیمهنامه، بهجای نگاه کردن فقط به جدول قیمت، به این نیز فکر کنید که هنگام وقوع خسارت به چه کسی و با چه سرعتی میتوانید دسترسی داشته باشید. پشتیبانی مشاورهای در دسترس که هنگام نیاز توضیحاتی ارائه میدهد، بهویژه در اولین تجربه خسارت، تفاوت قابلتوجهی ایجاد میکند.
شروع بررسی چند هفته قبل از تاریخ انقضای بیمهنامه ایدهآل است. این بازه زمانی فضای کافی برای مقایسه بیمهنامه فعلی، یادداشت تغییرات خانه و ارزیابی پیشنهادهای شرکتهای مختلف با ساختار پوشش یکسان فراهم میکند. با تمدیدهای لحظه آخر، تصمیمهای سریع قیمتی ممکن است بهجای جزئیات پوشش در اولویت قرار گیرند.
هنگام مقایسه، حق بیمه پیشنهادها را در یک خط واحد ارزیابی نکنید. ارزش ساختمان و لوازم، پوشش اضافی زلزله، خسارت آب، سرقت، سقف مسئولیت، فرانشیز و خدمات کمکی را کنار هم قرار دهید. یک پیشنهاد با قیمت کمتر ممکن است انتخاب درستی باشد؛ با این حال، اگر دلیل آن ارزش ساختمان کمتر یا پوشش محدودتر باشد، تفاوت در زمان خسارت آشکار میشود.
همچنین مهم است که آدرس، بخش مستقل، نوع استفاده و ویژگیهای ساختاری در اطلاعات بیمهنامه دقیق باشند. اگر خانه را اجاره دادهاید، شروع به دورکاری کردهاید یا آن را مدت طولانی خالی خواهید گذاشت، این اطلاعات را به اشتراک بگذارید. اظهارات نادرست یا ناقص میتواند فرآیند خسارت را پیچیده کند.
لازم نیست هنگام تصمیمگیری برای خانه، وسایلی که هر روز استفاده میکنید و فضای زندگی که با همسایگان به اشتراک میگذارید عجله کنید. با مقایسه شفاف پوششها و پیشنهادها با کارشناسان Hami Sigorta، میتوانید حفاظتی متناسب با بودجه خود انتخاب کنید و تاریخ تمدید را از یک تشریفات به فرصتی برای یک سال ایمنتر تبدیل کنید.
خانه خود را به شانس نسپارید! امروز در برابر خطرات غیرمنتظره پیشگیری کنید.
همین حالا از Hami Sigorta استعلام قیمت بگیرید و خانه خود را ایمن کنید!
منتشر شده: 19 نوامبر 2026
وبلاگهای ما
آخرین مقالات وبلاگ